En vísperas de iGFEA26, el destacado evento de iGamingFuture en África Oriental que se celebrará en Nairobi, nuestro principal corresponsal en África, Tooni Wale, analiza el auge del mercado del juego en el continente y examina los riesgos y las oportunidades para hacer negocios rentables. ¡Una lectura imprescindible!
¿Cuál será la próxima fase de crecimiento del pujante mercado del iGaming en África?
Cada vez entran más operadores. Los reguladores refuerzan sus controles. Los jugadores alternan entre locales de apuestas, aplicaciones móviles y nuevas modalidades de juego, mientras que los sistemas de pago y la captación de clientes siguen presentando grandes diferencias de un mercado a otro.
La oportunidad sigue siendo evidente.
Pero ¿qué está cambiando? ¿Y qué hace falta para aprovecharla?
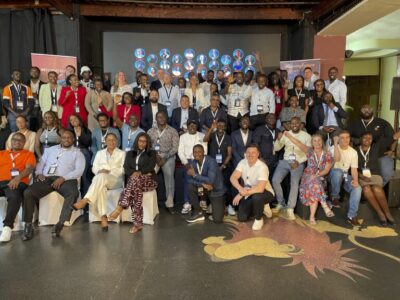
Estas serán algunas de las principales cuestiones que abordarán operadores, reguladores y líderes de la industria cuando se reúnan en Nairobi para iGF East Africa 2026 (iGFEA26).
A lo largo de la agenda —desde la transición del canal presencial al online y el auge de los juegos crash hasta las apuestas deportivas, los afiliados, la retención de jugadores y la regulación—, una misma pregunta vuelve a aparecer: ¿cómo puede crecer el iGaming africano sin caer en el error comercial de tratar a África como un único mercado?
Múltiples mercados
Es una cuestión evidente, pero puede perderse fácilmente de vista cuando se habla del continente como una única oportunidad para las apuestas.
Kenia, Nigeria, Ghana, Uganda, Tanzania y Sudáfrica tienen reguladores, sistemas fiscales, infraestructuras de pago y hábitos de apuestas diferentes. Lo que funciona para un operador en Lagos no necesariamente se traslada de forma sencilla a Nairobi, Accra o Kampala.
Estas diferencias cobran cada vez más importancia a medida que los operadores buscan oportunidades más allá de sus mercados tradicionales.
Con 54 países que ofrecen condiciones muy distintas para operadores, proveedores e inversores, los últimos informes de iGF han destacado las dificultades de desenvolverse en un panorama regulatorio africano diverso y, en ocasiones, fragmentado.
Sin embargo, las cifras explican por qué el continente africano sigue siendo atractivo y despierta un interés creciente entre los operadores internacionales.
Gaming Compliance International estima que el mercado africano de apuestas online generó US$23.000 millones en ingresos brutos del juego (GGR) durante 2025.
No obstante, iGF ha descubierto que solo el 23% de esos ingresos procedió de operadores regulados, lo que pone de manifiesto la magnitud de la oportunidad que existe fuera de los mercados formales.
Para los operadores, la pregunta no es dónde están los jugadores, sino en qué mercados las condiciones regulatorias, comerciales y de pago permiten llegar a ellos.
El canal presencial sigue teniendo fuerza
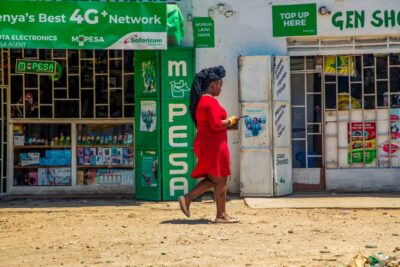
La transición de las casas de apuestas al móvil se ha convertido en una de las principales historias del iGaming africano.
Pero en África Oriental, el cambio no consiste tanto en que un canal sustituya al otro, sino en que ambos funcionen de manera complementaria.
Un apostador puede realizar una apuesta desde su teléfono inteligente y, al mismo tiempo, recurrir a un agente físico para ingresar dinero en una billetera móvil. En Kenia, por ejemplo, el dinero móvil sigue profundamente arraigado en las actividades financieras cotidianas.
Safaricom informó de que el valor de las transacciones de M‑Pesa alcanzó los 41,68 billones de chelines kenianos durante su ejercicio fiscal finalizado en marzo de 2026. Por su parte, el Banco Central de Kenia contabilizó 602.470 agentes de dinero móvil registrados hasta junio.
Estas cifras ayudan a explicar por qué la transición del canal presencial al online es uno de los temas centrales de iGFEA26.
La cuestión interesante no es si los apostadores africanos están adoptando el móvil. Está claro que sí.
La pregunta es cuánto de la infraestructura presencial sigue sosteniendo esa experiencia digital.
Los juegos crash cambian el debate
Las apuestas deportivas siguen siendo la columna vertebral del iGaming africano. Sin embargo, los productos de casino están ganando protagonismo en las conversaciones del sector.
Los juegos crash son un buen ejemplo.
En Ghana, los datos de Blask revelaron que estos juegos representaban apenas el 1,4% del catálogo de juegos analizado en marzo de 2026, pero concentraban aproximadamente dos tercios de las búsquedas de los jugadores. Aviator, por sí solo, representaba el 73,35% del interés de los usuarios en el mercado de casino analizado en el país.
La diferencia es reveladora.
Los operadores pueden ofrecer miles de juegos, pero la atención de los jugadores no se distribuye de manera uniforme. Los productos rápidos y sencillos pueden generar un interés desproporcionado, especialmente en mercados donde el móvil ocupa un lugar central.
Esto plantea otra pregunta para los operadores: ¿la popularidad de los juegos crash es una tendencia pasajera o refleja un cambio más amplio en la manera en que los jugadores africanos quieren interactuar con el juego online?
Las apuestas deportivas marcan el ritmo
Pese a la atención que reciben los casinos y los juegos instantáneos, el fútbol sigue siendo fundamental en la experiencia de las apuestas en África.
Las ligas locales, las competiciones europeas y los grandes torneos internacionales ofrecen un flujo constante de oportunidades para las casas de apuestas deportivas. Sin embargo, ofrecer un sportsbook ya no es suficiente para diferenciarse de la competencia.
Los operadores compiten mediante apuestas en vivo, mercados locales, cuotas, promociones, experiencia de usuario y, cada vez más, su capacidad para mantener el interés de los jugadores después del primer depósito.
Esa es la idea que impulsa la sesión Sportsbook 2.0 de iGFEA26.
La próxima etapa de la competencia en las apuestas deportivas probablemente estará menos relacionada con ofrecer más mercados y más centrada en conseguir que esos mercados sean relevantes para cada apostador.
Captar al jugador es solo la mitad del trabajo
La misma presión se observa en otras etapas del recorrido del cliente.
La captación sigue siendo una prioridad, especialmente en mercados donde las apuestas online todavía tienen margen para expandirse.
Pero, a medida que más marcas compiten por los mismos clientes, la retención se vuelve cada vez más importante.
Un gran presupuesto de captación puede poner a un operador frente a miles de clientes potenciales. Sin embargo, no garantiza que esos usuarios vuelvan a depositar dinero.
Por eso, el CRM, las ofertas personalizadas, la experiencia de producto y la atención al cliente están adquiriendo mayor relevancia para la rentabilidad del iGaming africano.
Esto también explica por qué el equilibrio entre captación y retención forma parte de la agenda de iGFEA26.
La industria avanza hacia una pregunta comercial más concreta: ¿cuál es el valor de un cliente después de su primera apuesta?
Los afiliados también están bajo presión
La competencia por captar clientes también se extiende al canal de afiliación.
El marketing de afiliados sigue siendo una vía importante para entrar en los mercados africanos de apuestas, especialmente cuando el conocimiento local y las audiencias consolidadas permiten a los operadores llegar a clientes a los que difícilmente accederían por sus propios medios.
Pero esta relación está cambiando.
Los operadores necesitan tráfico que convierta, mantenga su actividad y cumpla con los requisitos regulatorios.
Por su parte, los afiliados trabajan en mercados donde las normas publicitarias, los requisitos de juego responsable y las condiciones de las licencias pueden variar considerablemente.
La fórmula tradicional de tráfico a cambio de comisiones se está volviendo más compleja.
A medida que aumenta la competencia, ambas partes tienen más motivos para centrarse en la calidad de los clientes y no simplemente en el número de clics.
La regulación está cambiando la economía del sector
Quizás el mayor cambio en el iGaming africano esté ocurriendo lejos de las pantallas de apuestas.
Los reguladores están intensificando su actividad.
Kenia, por ejemplo, está implementando una nueva Ley de Control del Juego. Uganda se prepara para otro ciclo de licencias. Ghana continúa desarrollando su mercado regulado, mientras que Nigeria sigue siendo un entorno complejo, condicionado tanto por la regulación federal como por la estatal.
Y luego está Etiopía, que ofrece una de las historias regulatorias más llamativas del continente.
En diciembre de 2025, el Gobierno etíope revocó las licencias de apuestas y cerró el sector. Actualmente, las autoridades están preparando las condiciones para una posible reactivación de las apuestas deportivas y los servicios de lotería digital.
Una auditoría estatal detectó 27.500 millones de birr en ingresos públicos impagados entre julio de 2023 y diciembre de 2025. Las autoridades también han propuesto un sistema digital de supervisión en tiempo real de las transacciones financieras antes de conceder nuevas licencias.
El cierre del mercado etíope no eliminó la demanda.
Según informó iGaming Afrika, el volumen de transacciones del mercado negro alcanzó los 20.000 millones de birr en septiembre de 2026, cuatro veces el nivel de referencia de 2023.
Etiopía plantea así una pregunta que otros reguladores africanos reconocerán: ¿cómo se puede incorporar una mayor actividad de juego al sistema regulado sin empujar a los clientes hacia operadores que funcionan al margen de él?
Los mercados locales importan cada vez más
No existe una única fórmula para operar en África.
Los mercados pueden compartir su pasión por el fútbol y el uso cada vez más extendido de teléfonos inteligentes, pero sus realidades comerciales pueden ser muy diferentes.
Los pagos importan. La regulación importa. Los impuestos importan. También las redes de establecimientos físicos, los deportes locales, los afiliados, el idioma, el reconocimiento de marca y los hábitos de los clientes.
Esto significa que los operadores internacionales que quieran entrar en África necesitan algo más que una estrategia continental.
Deben comprender cada mercado individualmente.
Lo mismo ocurre con los proveedores. Una empresa de pagos, una plataforma, una red de afiliados o un negocio tecnológico que quiera operar en distintos países africanos no puede dar por sentado que resolver las necesidades de un mercado equivale a resolver las del siguiente.
¿Qué viene ahora?
La oportunidad del iGaming en África sigue siendo considerable.
Pero el mercado exige cada vez más a las empresas que quieren aprovecharla.
La próxima etapa estará marcada por la capacidad de los operadores para equilibrar la captación con la retención, los canales presenciales con los digitales, la rapidez con el cumplimiento normativo y la escala internacional con el conocimiento local.
La regulación tendrá un papel fundamental. También lo tendrán los sistemas de pago, el desarrollo de productos y la capacidad de comprender qué quieren realmente los jugadores de cada mercado.
Por eso, África Oriental resulta especialmente interesante.
Kenia, Tanzania, Uganda y el resto de la región avanzan a ritmos diferentes y bajo distintas condiciones regulatorias. Etiopía intenta una profunda reestructuración de su mercado. Ghana sigue atrayendo competencia y Nigeria continúa siendo uno de los mercados más importantes del continente.
Hay mucho de qué hablar.
Pero, mientras la industria se reúne en Nairobi, la gran pregunta ya no es simplemente cuánto puede crecer el iGaming africano.
También es cómo será la próxima etapa de ese mercado.
¿Y quién será capaz de construir un negocio sostenible en él?
En iGFEA26 se podrán encontrar muchas de las respuestas a estas preguntas fundamentales.
Mira. Escucha. Reflexiona. Aprende y gana.
¡Que lo disfrutes!
Más temas para explorar: