Panamá pone en pausa el ITBMS digital y abre otro frente para el iGaming
La regulación del juego online ya no se limita a licencias, impuestos específicos sobre apuestas o reglas de protección al jugador.
El debate que se abrió recientemente en Panamá alrededor de la tributación de los servicios digitales muestra por qué los operadores también tendrán que prestar atención a cambios fiscales que, aunque no mencionen directamente al gaming, pueden terminar alcanzando el ecosistema tecnológico que sostiene sus operaciones.
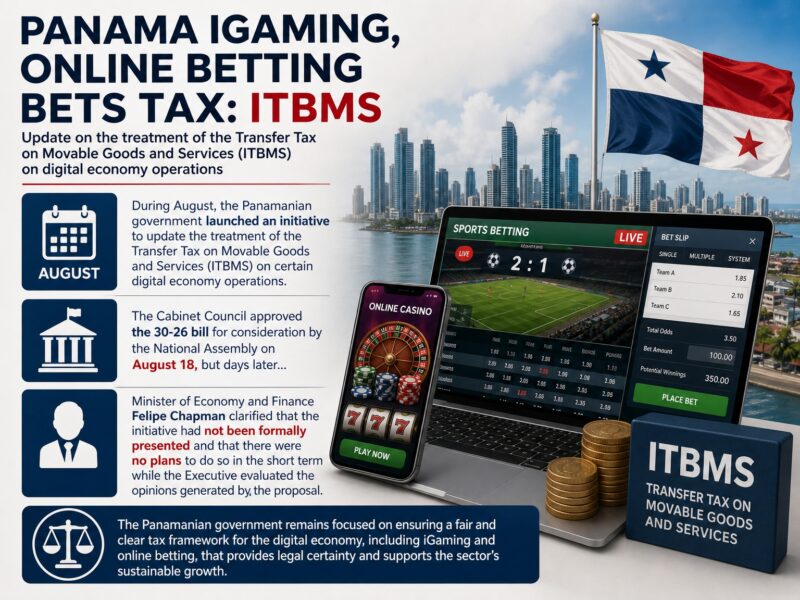
Durante agosto, el Gobierno panameño impulsó una iniciativa para actualizar el tratamiento del Impuesto a la Transferencia de Bienes Muebles y Servicios (ITBMS) sobre determinadas operaciones de la economía digital. El Consejo de Gabinete aprobó el 18 de agosto enviar a consideración de la Asamblea Nacional el proyecto 30–26, pero días después el Ministro de Economía y Finanzas, Felipe Chapman, aclaró que la iniciativa no había sido formalmente presentada y que no existían planes de hacerlo a corto plazo mientras el Ejecutivo evaluaba las opiniones generadas por la propuesta.
El punto fiscal era relevante. El Ministerio de Economía y Finanzas explicó que no se pretendía crear un nuevo impuesto ni aumentar la tasa existente, sino extender la aplicación del ITBMS del 7% a servicios digitales ofrecidos en Panamá desde el exterior que hasta ahora no lo aplicaban. Según el esquema presentado por el MEF, las compañías extranjeras alcanzadas tendrían que registrarse ante la Dirección General de Ingresos, aplicar el impuesto y trasladarlo al fisco.
El Gobierno calculaba que la medida podría generar alrededor de US$100 millones anuales. La estimación fue comunicada por Chapman y recogida por distintos medios panameños antes de que el Ejecutivo decidiera frenar la presentación de la iniciativa.
Para la industria del juego, sin embargo, la importancia del episodio está menos en Netflix, Amazon o Spotify, los ejemplos que dominaron la discusión pública, y más en una pregunta que probablemente aparecerá con mayor frecuencia en mercados digitales: ¿qué ocurre cuando las herramientas tecnológicas utilizadas por un operador son suministradas desde otra jurisdicción?
Un casino o sportsbook online depende actualmente de una cadena tecnológica considerablemente más compleja que hace algunos años. Plataformas de gestión, agregadores de juegos, CRM, soluciones de identidad y KYC, sistemas antifraude, procesamiento de pagos, herramientas de afiliación, analítica, ciberseguridad, inteligencia artificial y servicios de infraestructura forman parte de la operación cotidiana. Muchos de esos servicios pueden ser proporcionados por compañías internacionales.
Esto no significa que todos esos proveedores hubieran quedado automáticamente sujetos al ITBMS bajo la iniciativa panameña. El alcance definitivo nunca llegó a establecerse mediante una ley aprobada y una posterior reglamentación. Precisamente por eso, la discusión resulta relevante para el sector: los cambios en la tributación de servicios digitales transfronterizos pueden convertirse en una nueva variable que operadores y proveedores tengan que considerar al estructurar contratos y calcular costos tecnológicos.
El momento también resulta significativo porque Panamá acaba de reforzar las obligaciones aplicables al juego digital. La Ley 527, de mayo de 2026, establece medidas para la prevención y control de la ludopatía y se aplica expresamente a entidades que operen juegos de azar, plataformas digitales de apuestas y operadores de pronósticos deportivos. Entre otras disposiciones, exige mecanismos que permitan establecer límites de tiempo y gasto, alertas ante determinados patrones de riesgo y otras medidas preventivas.
La combinación merece atención. Por una parte, la regulación está exigiendo que las operaciones digitales incorporen mayores capacidades tecnológicas para conocer, proteger y monitorear al jugador. Por otra, el debate fiscal empieza a preguntarse cómo deben tributar los servicios digitales prestados desde el extranjero que forman parte de una economía cada vez más dependiente de tecnología.
Panamá no es un caso aislado. El propio MEF utilizó la comparación regional para defender su iniciativa y señaló que la tasa general panameña del 7% se encuentra por debajo de las tasas citadas por el ministerio para México, Colombia, Chile y Perú.
Para el iGaming, la lección no consiste en asumir que viene un nuevo impuesto específico para la industria. Panamá no ha anunciado eso y la iniciativa digital está, por ahora, detenida. La señal es diferente.
Los operadores que evalúan un mercado ya no pueden mirar únicamente el impuesto sobre el juego, el costo de una licencia o las reglas tradicionales del regulador. También necesitan entender el tratamiento de pagos internacionales, servicios tecnológicos, identidad digital, datos y otras piezas de la infraestructura que permiten operar.
La próxima regulación que cambie la economía de un casino online quizá ni siquiera lleve la palabra gaming en el título.