INFORME ESPECIAL: Nigeria es el mayor mercado de apuestas de África por población, con estimaciones de la industria que sugieren que casi 60 millones de nigerianos participan en apuestas deportivas. También se está convirtiendo en uno de los entornos regulatorios más complejos del continente, lo que hace que la relación entre el crecimiento del mercado y la regulación sea cada vez más difícil de ignorar, escribe Tooni Wale.
Esa complejidad existe en el contexto de un mercado que todavía está solo parcialmente regulado.
Gaming Compliance International estima que el mercado de juegos de azar en línea de África generó US$23 mil millones (£17.2 mil millones) en ingresos durante 2025, aunque solo US$5.2 mil millones (£3.9 mil millones) fluyeron a través de operadores licenciados.
Nigeria, el país más poblado de África, con 242.2 millones de habitantes, registró el nivel más bajo de actividad en línea no regulada en África Occidental, con un 56 por ciento, comparado con el promedio regional del 69 por ciento, destacando tanto la escala de la oportunidad como el desafío que los reguladores siguen enfrentando.
Oportunidad Comercial
Sin embargo, la oportunidad comercial sigue siendo difícil de ignorar.
Según la firma de inteligencia de mercado Blask, SportyBet, Bet9ja y BetKing representan más del 86 por ciento de la demanda de apuestas de marca en Nigeria, subrayando el dominio de las marcas locales establecidas, incluso a medida que evoluciona el panorama regulatorio.
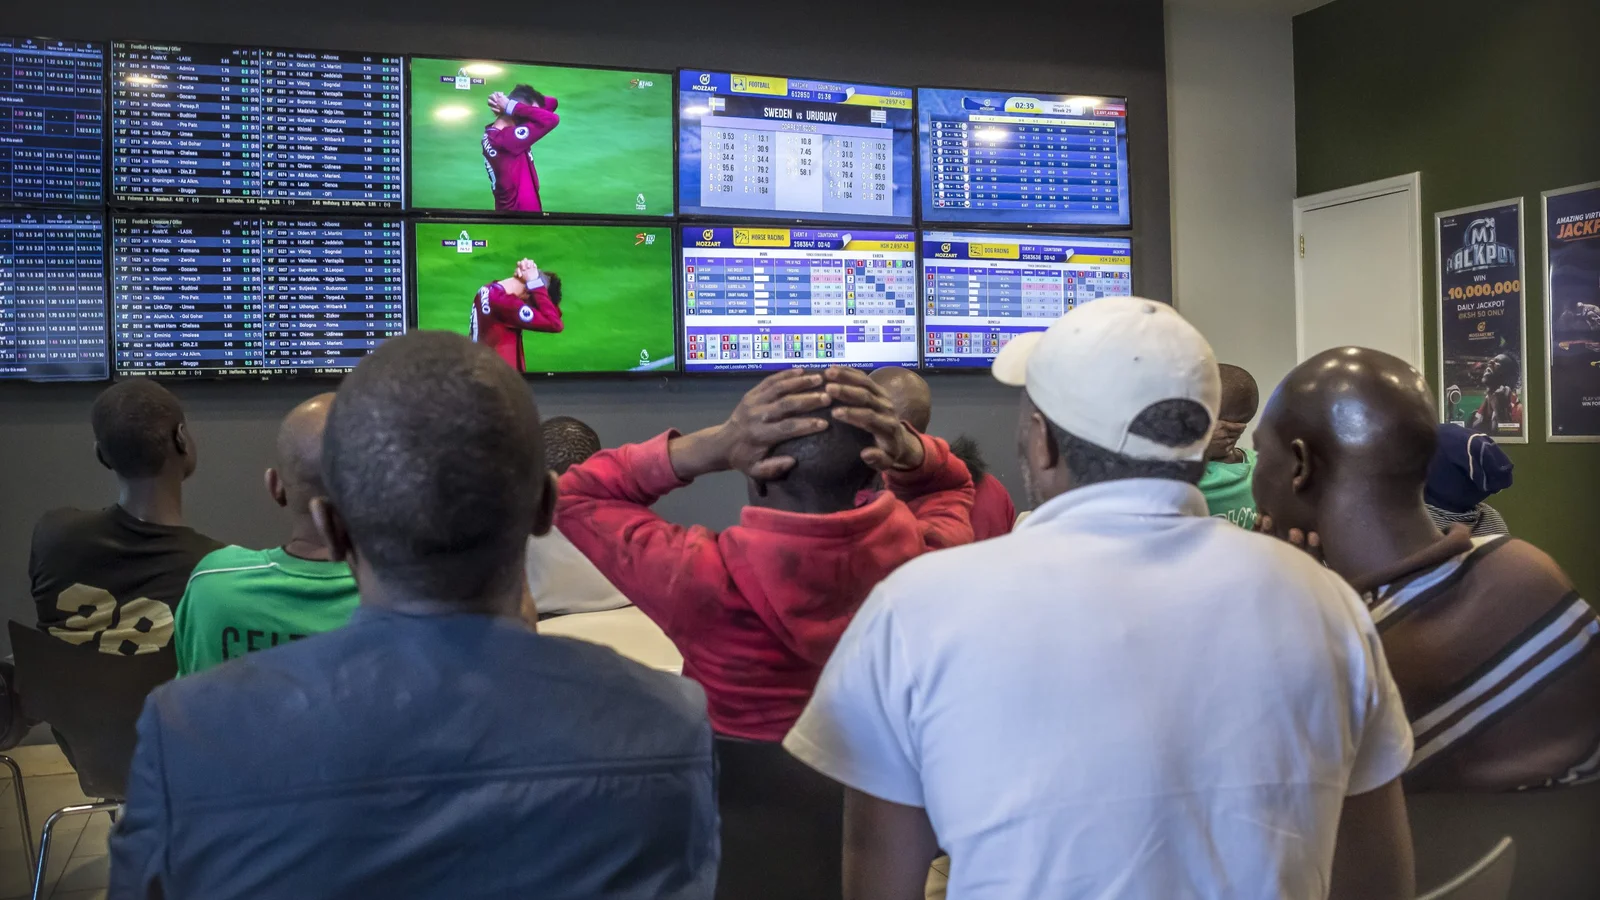
Y los operadores internacionales siguen siendo mucho menos dominantes que las marcas locales establecidas, lo que sugiere que navegar el marco regulatorio de Nigeria se ha vuelto tan importante como adquirir clientes.
Ese marco cambió fundamentalmente tras la decisión de la Corte Suprema en noviembre de 2024, que le quitó la autoridad nacional a la Comisión Reguladora de Lotería Nacional (NLRC por sus siglas en inglés) y confirmó que la regulación del juego recae en los estados. Los operadores pasaron de navegar un solo régimen regulatorio a enfrentar 37 jurisdicciones.
“Desde 2024, aunque trajo claridad a la industria, también creó muchos problemas de fragmentación que tuvimos que abordar”, dice Fisayo Oke, CEO de Gamble Alert y ex Jefe de Operaciones de la Junta de Juegos del Estado de Oyo, a iGamingFuture.
Antes del fallo, los operadores en gran medida asumían que una sola licencia de la NLRC cubría todo el país. Esa suposición ya no es válida. “De los 36 estados, más el Territorio de la Capital Federal, solo hay entre seis y ocho estados que tienen algo sólido en cuanto a regulación”, afirma Oke.
Inversión
Oke cree que la incertidumbre regulatoria no ha disuadido la inversión como muchos esperaban. Él dice que los operadores de juegos de azar evalúan a Nigeria de manera diferente a los inversores de la mayoría de las otras industrias. En su opinión, la joven población del país y la oportunidad comercial a largo plazo continúan superando la incertidumbre regulatoria.
Él estima que el mercado negro de África representa casi el 70 por ciento de la actividad, lo que sugiere que los operadores están dispuestos a entrar en mercados con o sin un marco de licencias plenamente desarrollado. Lo que la fragmentación ha frenado, sostiene, no es el apetito, sino la emisión, ya que los nuevos participantes que no pueden pagar las nuevas tarifas de licencia permanecen sin licencia en lugar de quedar fuera.
Otros lo ven de forma diferente.
“El aspecto más desafiante fue la incertidumbre operativa en el periodo entre noviembre de 2024 y mayo de 2025”, afirma Adewumi Salami, director legal de DLA Piper Africa en Lagos, describiendo un periodo conflictivo en el que muchos operadores siguieron funcionando bajo papeles antiguos de la NLRC mientras los estados resolvían cómo aplicar su nueva autoridad regulatoria, si es que lo hacían.
Frente a este laberinto legal, la industria del juego nigeriana ha apoyado a la recién creada Federación de Reguladores Estatales de Juegos de Nigeria (FSGRN, por sus siglas en inglés), que ya cuenta con más de 20 estados miembros y lanzó un Marco de Licencia de Reciprocidad Subnacional en mayo de 2025.
Lo crucial es que el Certificado de Reciprocidad Universal de la FSCRN permite a un operador solicitar una sola vez y operar en todos los estados miembros.
Solución Alternativa
Pero es una solución alternativa, no una ley, y la tensión es real.
Lagos, donde se encuentran la mayoría de las sedes de la industria, ha utilizado su peso para argumentar por una mayor parte de la tarifa recaudada. Los estados del norte, que históricamente recaudaban casi nada, en algunos casos tan solo ₦500,000(£242/US$327) al año, ahora tienen garantizada una parte simplemente por unirse.
Estados como Oyo, que están entre esos dos extremos, son potencialmente los más expuestos.
“Si ellos emitieran cinco licencias por sí solos, ¿cuánto habrían ganado comparado con lo que reciben de esta fórmula de reparto?”, pregunta Oke.
También existe una pregunta legal: La Corte Suprema le dio el poder a los estados, no a una federación de ellos, y muchos operadores se preguntan quién autorizó realmente a la FSGRN a emitir cualquier cosa.
No obstante, la mayoría de los operadores cumplen de todas maneras, como la mejor forma de hacer negocios en ausencia de otras opciones.
Odunayo Ibitoye, Asociado en Templars Law en Lagos, ve el modelo de reciprocidad como una mejora genuina, con el potencial de “eliminar la carga de licencias duplicadas y mejorar la coordinación regulatoria”, aunque por ahora solo cubre licencias en línea y deja a las operaciones de iGaming en estados no miembros con el viejo problema de la duplicidad.
Los operadores también están rechazando algunos términos.
Cuando la FSGRN informó la industria sobre un impuesto fijo del 11 por ciento al GGR y un impuesto propuesto de retención a las ganancias de los jugadores, Bet9ja se opuso a través de Adewale Akande, su Jefe de Legal y Cumplimiento, argumentando que perjudicaría a los estados que pretende financiar, y que exigir a los apostadores el número de identificación fiscal viola los términos de privacidad con los clientes.
La Fragmentación Tiene Dos Caras
El presidente de la FSGRN, Bashir Are, reconoció esas preocupaciones, diciendo que el punto era válido.
“Si ganas un premio gordo, eso puede ser comprensible”, argumenta, agregando que tal vez los impuestos solo deban aplicarse a ganancias superiores a ₦5 millones (£2,420/US$3,270) o un umbral posible de ₦10 millones (£4,840/US$6,540), en lugar de gravar cada pago.
En materia de protección al jugador, la fragmentación tiene dos caras.
La jurisdicción de Lagos, por ejemplo, opera SafePlay, un sistema que identifica de forma instantánea a un jugador autoexcluido en todos los operadores con licencia del estado.
Sin embargo, si ese mismo jugador cruza a Oyo, Ondo o cualquier otro estado, esa protección deja de aplicarse.
“El día que viaje a Ibadan, puedo hacer todo lo que quiera”, afirma Oke.
Para él, esta brecha demuestra que la federación ha hecho más por armonizar las licencias y la recaudación que por unificar los estándares de protección al jugador.
Lecciones para África
Oke compara esta situación con el llamado “traslado de beneficios” (profit shifting), mediante el cual los operadores pueden dirigir su actividad hacia el estado con los requisitos regulatorios más flexibles.
El problema se agrava por la limitada capacidad de fiscalización.
Oke describe juntas estatales del juego que operan con apenas un puñado de empleados para supervisar decenas de áreas de gobierno local, con presupuestos de viaje demasiado reducidos como para realizar un monitoreo efectivo.
“Si tienes 10 personas en la oficina, ¿cómo puedes supervisar realmente si alguien está jugando en la frontera entre Ibadan y el estado de Oyo?”, cuestiona. “A veces los reguladores simplemente no tienen capacidad para hacer mucho más que cobrar tasas y enviar cartas”.
Y Nigeria no es el único país africano que enfrenta los desafíos de una supervisión fragmentada.
John Mutua, CEO de la Association of Gaming Operators Kenya, señala que Kenia también divide la supervisión del sector entre cinco organismos diferentes: la GRA, la KFCB, la FRC, la KRA y la Autoridad de Comunicaciones, un modelo que, según él, deja un sistema donde “no existe un único responsable de todo el conjunto”.
Su conclusión para otros reguladores es clara: construir la institución antes de que el mercado la supere, no después.
Musa Mngadi, de la African Lotteries and Gaming Association, advierte además que el éxito regulatorio no debe medirse únicamente por el GGR.
Claridad, certeza y consistencia
Robin Bennett, director de cumplimiento del Western Cape Gambling and Racing Board, lo resume de forma sencilla: la regulación funciona mejor cuando se basa en claridad, certeza y consistencia, respaldadas por una aplicación práctica y efectiva.
La industria de las apuestas en Nigeria ha seguido creciendo a pesar de su agitado panorama regulatorio.
Los operadores locales se han adaptado con rapidez. Los inversores continúan mostrando interés. Sin embargo, la próxima etapa del país podría depender menos de la demanda del mercado que de la capacidad de decenas de reguladores para convencer a los operadores de que siguen haciendo negocios en un solo mercado y no en muchos distintos.
La Corte Suprema puede haber resuelto la cuestión constitucional.
Pero si el fragmentado sistema regulatorio de Nigeria será capaz de ofrecer la certeza que inversores y operadores necesitan sigue siendo, en última instancia, la mayor incógnita de la industria.
Más temas para explorar:
-
-
-
- El nuevo rostro del compliance en Brasil: riesgos, regulación y el futuro del mercado regulado, según Paulo Gasparotto
- André Medeiros, de Brazino777, nos hace el balance del Mundial de fútbol y su impacto en el iGaming
- Carla Ponce De León Vargas: ‘El fraude nunca desaparece, evoluciona’
-
-